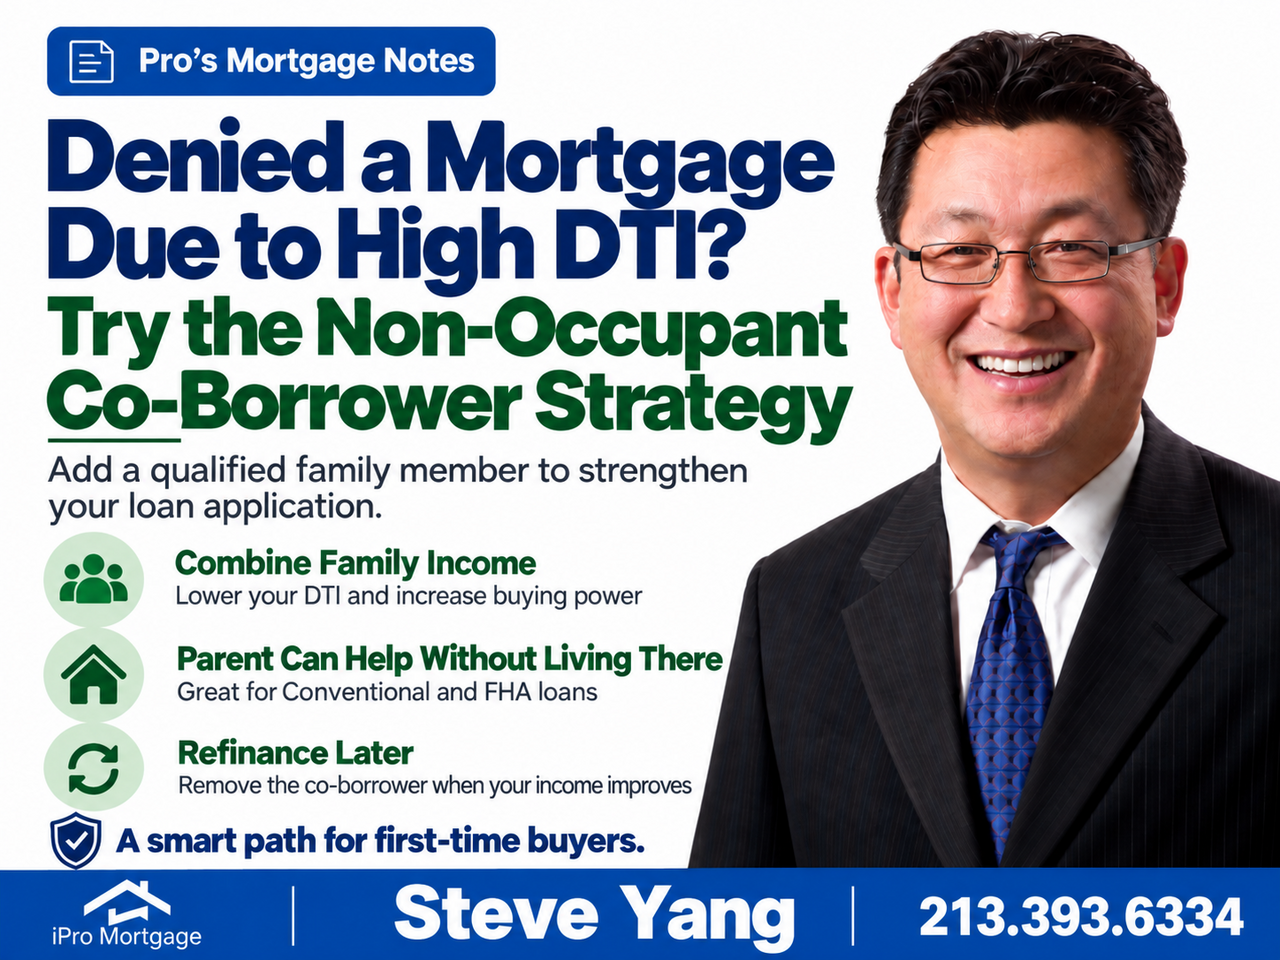
다운페이는 모았는데 인컴(DTI) 부족으로 융자가 안 나온다면? 비거주 공동 차입자(Non-Occupant Co-Borrower) 활용 전략
iPro Mortgage의 스티브 양입니다. 최근 2030 밀레니얼 세대나 첫 주택 구입자(First-Time Homebuyer)들과 상담을 하다 보면 안타까운 상황을 자주 마주하게 됩니다. 몇 년간 허리띠를 졸라매며 힘들게 다운페이먼트(Down Payment) 자금은 다 모았는데, 막상 융자를 신청하려고 보니 높은 모기지 이자율 때문에 본인의 소득(Income)만으로는 원하는 집을 살 수 있는 융자 금액이 나오지 않는 경우입니다.
은행에서는 DTI(총부채상환비율, Debt-to-Income Ratio)가 한도를 초과했다고 말합니다. 당장 연봉을 수만 불씩 올릴 수도 없고, 금리가 떨어지기만을 기다리자니 주택 시장이 어떻게 움직일지도 알 수 없습니다.
이대로 내 집 마련의 꿈을 포기해야 할까요?
이럴 때 검토해 볼 수 있는 현실적인 방법 중 하나가 바로 비거주 공동 차입자(Non-Occupant Co-Borrower)를 활용하는 것입니다. 같이 살지 않아도 부모님의 소득을 활용할 수 있습니다 비거주 공동 차입자를 활용하면 새로 구입할 집에 함께 거주하지 않는 부모나 가족 등 자격을 갖춘 공동 차입자의 소득을 융자 심사에 활용할 수 있습니다.
예를 들어 자녀의 소득만으로는 DTI가 높아 원하는 융자 금액이 나오지 않더라도, 소득이 충분한 부모님이 공동 차입자로 참여하면 전체 소득과 부채를 함께 계산하면서 융자 승인 가능 금액이 달라질 수 있습니다. 다만 부모님의 소득만 단순히 더하는 것은 아닙니다. 공동 차입자의 크레딧과 기존 부채 등도 함께 심사되며 Conventional과 FHA 등 융자 프로그램에 따라 적용 조건도 달라집니다. 따라서 단순히 부모님의 이름을 추가하는 것이 아니라, 어느 프로그램과 구조가 가장 유리한지 먼저 계산해 보는 것이 중요합니다.
부모님과 평생 공동 융자? 반드시 출구 전략(Exit Strategy)을 세우십시오
이 방법을 말씀드리면 가장 먼저 하시는 걱정이 있습니다. “부모님께 평생 융자 부담을 드리는 것 아닌가요?” 비거주 공동 차입자는 현재의 소득 부족을 보완하기 위한 하나의 징검다리 전략으로 활용할 수 있습니다. 지금은 부모님의 도움을 받아 주택을 구입하고, 향후 자녀의 소득이 증가하거나 이자율과 시장 여건이 좋아졌을 때 자녀 단독으로 융자 승인을 받을 수 있는 조건이 갖춰진다면 재융자(Refinance)를 통해 부모님을 기존 모기지 의무에서 제외하는 방법을 검토할 수 있습니다.
물론 재융자는 당시의 소득, 크레딧, DTI, 주택 가치와 이자율 등 여러 조건을 다시 심사받아야 하므로 미래의 재융자를 미리 보장할 수는 없습니다. 그래서 중요한 것이 처음부터 세우는 Exit Strategy입니다. 지금 당장의 융자 승인만 볼 것이 아니라 몇 년 뒤 자녀 혼자 감당할 수 있는 페이먼트와 예상 소득까지 함께 계산해야 안전한 전략이 됩니다.
금리가 떨어질 때까지 무조건 기다리는 것이 정답은 아닙니다
“금리가 5%대로 떨어지면 사겠다”며 관망하는 바이어들이 많습니다. 하지만 금리가 내려간다고 해서 반드시 더 좋은 조건으로 집을 살 수 있다는 보장은 없습니다. 모기지 금리가 하락하면 그동안 기다렸던 매수 수요가 다시 움직이면서 인기 지역이나 좋은 매물을 중심으로 경쟁이 심해질 가능성도 있기 때문입니다.
반대로 현재 원하는 주택을 감당할 수 있는 구조를 만들 수 있다면, 비거주 공동 차입자와 같은 방법을 활용해 먼저 주택을 구입하고 향후 자신의 소득과 시장 상황이 좋아졌을 때 재융자를 검토하는 것도 하나의 전략이 될 수 있습니다. 중요한 것은 금리 하나만 보고 기다리는 것이 아니라 지금 내가 집을 살 수 있는 방법과 앞으로의 계획을 함께 계산하는 것입니다.
고금리와 DTI 때문에 내 집 마련을 포기하기 전에 방법이 정말 없는지부터 확인해 보십시오. 부모님의 소득을 활용한 공동 차입 구조부터 FHA와 Conventional 중 어떤 프로그램이 유리한지, 그리고 향후 부모님을 융자에서 제외하기 위한 Exit Strategy까지 고객님의 상황에 맞춰 함께 설계해 드리겠습니다.
Steve Yang, NMLS 451092
Loan Consultant | DRE Broker | MBA
Cell: (213) 393-6334 | (714) 759-2597
iPro Mortgage, Inc.
NMLS 2431724 | DRE 02201387
1440 N. Harbor Blvd. Suite 900
Fullerton, CA 92835 (Appointment Only)
www.ipromortgageinc.com 2026-10-01 18:21
DISCLAIMERS: 이 글은 개인회원이 직접 작성한 글로 내용에 대한 모든 책임은 작성자에게 있으며, 이 내용을 본 후 결정한 판단에 대한 책임은 게시물을 본 이용자 본인에게 있습니다.
라디오코리아는 이 글에 대한 내용을 보증하지 않으며, 이 정보를 사용하여 발생하는 결과에 대하여 어떠한 책임도 지지 않습니다.
라디오코리아의 모든 게시물에 대해 게시자 동의없이 게시물의 전부 또는 일부를 수정 · 복제 · 배포 · 전송 등의 행위는 게시자의 권리를 침해하는 것으로 원칙적으로 금합니다.
이를 무시하고 무단으로 수정 · 복제 · 배포 · 전송하는 경우 저작재산권 침해의 이유로 법적조치를 통해 민, 형사상의 책임을 물을 수 있습니다.
This article is written by an individual, and the author is full responsible for its content. The viewer / reader is responsible for the judgments made after viewing the contents. Radio Korea does not endorse the contents of the articles and assumes no responsibility for the consequences of using the information.
In principle, all posts in Radio Korea are prohibited from modifying, copying, distributing, and transmitting all or part of the posts without the consent of the publisher. Any modification, duplication, distribution, or transmission without prior permission can subject you to civil and criminal liability.