미국에서 직장 생활이나 비즈니스를 하며 은퇴를 준비하는 사람이라면 누구나 401(k)나 IRA(개인 은퇴 계좌)에 돈을 붓고 있을 것이다. 당장 눈앞의 소득세를 줄여주는 쏠쏠한 혜택 덕분에 많은 이들이 한도액까지 꽉 채워 납입한다. 하지만 여기에는 한 가지 중요한 함정이 숨어 있다. 이 계좌들은 세금을 안 내는 것이 아니라 미래로 미뤄둔(Tax-Deferred) 것이기 때문이다.
은퇴 후 이 계좌에서 돈을 꺼내 쓰는 순간, 세전으로 납입했던 원금과 그동안 불어난 수익 전체가 일반 소득세(Ordinary Income Tax)의 과세 대상이 된다. 만약 국가 부채 증가 등으로 미래의 세율이 지금보다 높아진다면 어떨까? 평생 땀 흘려 모은 은퇴 자산에서 예상보다 훨씬 많은 금액을 IRS에 납부해야 하는 세금 폭탄을 맞을 수도 있다.
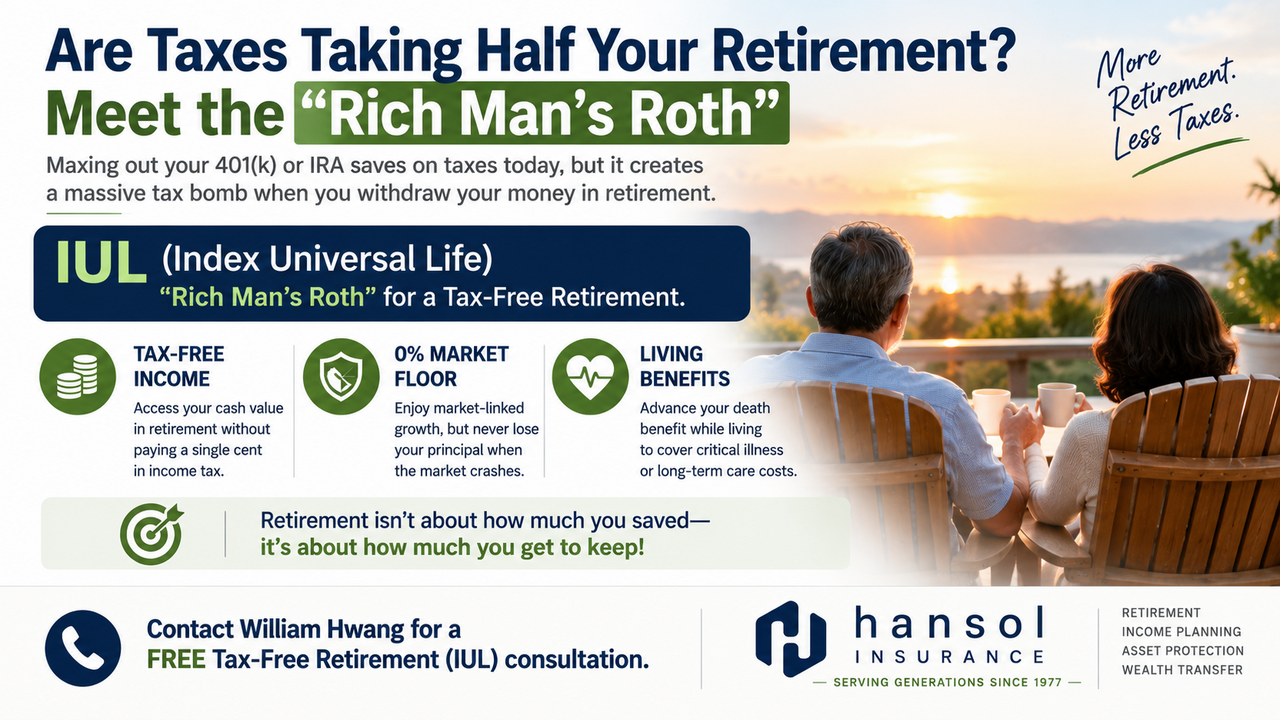
고소득자들의 또 하나의 비과세 바구니, IUL (Index Universal Life)
미국의 고소득 전문직과 자산가들은 은퇴 자금을 모을 때 세금 유예(Tax-Deferred) 계좌에만 전적으로 의존하지 않는다. 은퇴 후의 세금 리스크를 분산하기 위해 비과세(Tax-Free) 자금원을 반드시 함께 준비한다. 그 핵심 전략 중 하나가 바로 IUL(Index Universal Life)이다.
IUL은 기본적으로 생명보험이지만, 내부에 쌓이는 현금 가치(Cash Value)를 활용해 은퇴 후 세금 효율적인 소득원으로 설계할 수 있는 다목적 금융 상품이다. 특히 소득 한도 제한으로 로스(Roth) IRA 직접 납입이 불가능한 고소득자들이 이를 대체할 비과세 플랜으로 적극 활용하기 때문에, 재정 업계에서는 일명 부자들의 로스 IRA(Rich Man’s Roth)라고도 불린다.
IUL이 고소득자의 은퇴 전략으로 각광받는 이유는 크게 세 가지다.
첫째, 은퇴 후 세금 없이 활용할 수 있는 텍스 프리(Tax-Free) 자금원이다.
IUL 내부에 쌓인 현금 가치는 은퇴 후 꺼내 쓸 때 융자(Policy Loan) 등의 형태를 취하기 때문에, 일반적으로 이 인출금 자체는 과세 소득으로 잡히지 않는다. 401(k)나 일반 IRA에서 인출할 때마다 소득세가 붙는 것과 대비되는 강력한 구조다. 단, 융자 시 이자가 발생할 수 있으며, 자칫 계약이 실효되거나 국세청 규정에 따라 MEC(Modified Endowment Contract) 판정을 받을 경우 세금 규칙이 완전히 달라질 수 있다. 따라서 처음부터 제대로 된 전문가를 통해 설계하고 장기간 안정적으로 유지하는 것이 핵심이다.
둘째, 하락장에도 시장 손실을 직접 떠안지 않는다.
IUL의 수익률은 S&P 500과 같은 주가 지수에 연동되지만, 고객의 돈이 주식 시장에 직접 투자되는 것은 아니다. 따라서 시장이 아무리 폭락해도 0%의 바닥(Floor)을 보장받아 마이너스 지수 이자가 적용되지 않는다. 반대로 시장이 상승할 경우, 상품에 정해진 캡(Cap)이나 참여율(Participation Rate) 조건에 따라 상승분의 일부를 수익으로 챙길 수 있다. 다만, 여기서 말하는 0% Floor는 주가 하락으로 인한 원금 손실을 막아준다는 의미이지, 보험 유지 비용(Cost of Insurance) 등 필수 비용 차감까지 막아준다는 뜻은 아니므로 상품의 구조를 정확히 이해해야 한다.
셋째, 살아 있을 때 활용하는 강력한 생전 혜택(Living Benefits)이다.
과거의 생명보험이 내가 사망해야만 가족이 받는 돈 이었다면, 현대의 IUL은 상품에 따라 생전에 활용할 수 있는 다양한 혜택(Living Benefits)을 제공한다. 암, 뇌졸중, 심장 질환 등 중대한 질병에 걸리거나 장기 간병(Long-Term Care)이 필요한 상황이 발생할 경우, 일정 요건을 충족하면 사망 보험금의 일부를 생전에 앞당겨 사용할 수 있다. 예상치 못한 중병이나 막대한 간병비 탓에 평생 모은 은퇴 자산을 헐어 써야 하는 비극을 막아주는 또 하나의 재정 방어막이다.
은퇴의 핵심은 얼마를 모았느냐 보다 얼마를 쓸 수 있느냐 다.
은퇴 플랜의 완성은 단순히 계좌에 쌓인 숫자가 아니다. 세금을 모두 떼고 난 뒤, 실제 내 주머니에 들어오는 돈 이 진짜 내 은퇴 자산이다. 401(k)와 IRA가 현재의 세금을 줄이고 자산을 축적하는 훌륭한 공격수라면, 은퇴 후에는 인출 시점의 세금을 방어할 수비수도 반드시 필요하다. 이미 401(k) 한도를 충분히 채웠거나, 높은 소득 때문에 로스 IRA 가입이 막힌 고소득 전문직과 비즈니스 오너라면 세금 유예 자산과 비과세 자금원을 병행하는 전략을 시급히 검토해야 한다. 평생 일군 내 은퇴 자산이 세금으로 속절없이 빠져나가지 않도록, 지금 당장 재정 전문가와 함께 나만의 완벽한 텍스 프리(Tax-Free) 은퇴 전략을 준비해 보자.
Hansol Insurance | 한솔보험
Serving Generations Since 1977
비과세 은퇴 플랜(IUL) 및 상속 무료 진단 (William Hwang)
문의: (213) 487-4900
www.hansolfinancial.com LA 본사: 3598 Beverly Blvd, Los Angeles, CA 90004
OC 오피스: 6301 Beach Blvd. #400, Buena Park, CA 90621
DISCLAIMERS: 이 글은 개인회원이 직접 작성한 글로 내용에 대한 모든 책임은 작성자에게 있으며, 이 내용을 본 후 결정한 판단에 대한 책임은 게시물을 본 이용자 본인에게 있습니다.
라디오코리아는 이 글에 대한 내용을 보증하지 않으며, 이 정보를 사용하여 발생하는 결과에 대하여 어떠한 책임도 지지 않습니다.
라디오코리아의 모든 게시물에 대해 게시자 동의없이 게시물의 전부 또는 일부를 수정 · 복제 · 배포 · 전송 등의 행위는 게시자의 권리를 침해하는 것으로 원칙적으로 금합니다.
이를 무시하고 무단으로 수정 · 복제 · 배포 · 전송하는 경우 저작재산권 침해의 이유로 법적조치를 통해 민, 형사상의 책임을 물을 수 있습니다.
This article is written by an individual, and the author is full responsible for its content. The viewer / reader is responsible for the judgments made after viewing the contents. Radio Korea does not endorse the contents of the articles and assumes no responsibility for the consequences of using the information.
In principle, all posts in Radio Korea are prohibited from modifying, copying, distributing, and transmitting all or part of the posts without the consent of the publisher. Any modification, duplication, distribution, or transmission without prior permission can subject you to civil and criminal liability.